Trois modèles de résilience dans une crise énergétique devenue durable
Illustration réalisée avec IA.
La guerre autour de l’Iran et la fermeture de fait du détroit d’Ormuz ont exposé la dépendance énergétique de l’Asie orientale. Sept mois plus tard, le pétrole et le gaz circulent de nouveau en partie, mais par des routes plus longues, plus coûteuses et parfois militarisées. La Chine, le Japon et la Corée du Sud ont répondu par trois stratégies différentes : protection du marché intérieur, diversification des fournisseurs et substitution du gaz par le nucléaire ou le charbon. Aucune ne supprime la vulnérabilité créée par la menace simultanée sur Ormuz et Bab el-Mandeb.
Au début de la guerre, le choc paraissait simple : la fermeture d’Ormuz retirait brutalement du marché une partie du pétrole et du gaz du Golfe. La réalité est désormais plus complexe. Les producteurs, les armateurs et les États consommateurs ont réussi à rétablir une partie des volumes grâce aux oléoducs de contournement, aux transbordements en mer, aux passages sous protection militaire et à la recherche de fournisseurs éloignés. Mais cette adaptation n’a pas restauré la situation antérieure. Elle a transformé une rupture physique en une crise durable touchant les prix, le raffinage, l’assurance et la sécurité maritime.
Le Brent s’établissait encore à 102,25 dollars le baril le 2 octobre. Dans le même temps, la tension se déplaçait vers les produits raffinés. La réduction de la production des raffineries du Moyen-Orient et de Russie a notamment aggravé la pénurie de diesel. En Asie, la suspension des exportations chinoises a porté la marge de raffinage de l’essence à plus de 50 dollars par baril au-dessus du Brent. La question n’est donc plus seulement de savoir combien de pétrole quitte le Golfe, mais sous quelle forme, à quel coût et avec quelle régularité il atteint les économies asiatiques.
Le GNL a subi une secousse comparable. Les perturbations de la production qatarie ont retiré environ 36 millions de tonnes du marché et fait passer les prix spot asiatiques d’environ 10 dollars à près de 30 dollars par million de BTU (Le British Thermal Unit est une unité anglo-saxonne qui mesure une quantité de chaleur ou d’énergie thermique.) Après ce pic, l’indice de référence Japon-Corée s’établissait encore à 25,39 dollars par million de BTU en moyenne en septembre. Cette hausse a poussé plusieurs acheteurs asiatiques à se tourner de nouveau vers le charbon ou le pétrole. Elle a aussi rappelé une limite fondamentale : le gaz se stocke et se redirige moins facilement que le brut. Reuters souligne que la demande asiatique pourrait repartir si les prix reviennent vers 7 à 9 dollars, mais cette normalisation dépend d’abord de la sécurité des routes maritimes.
La Chine transforme sa profondeur stratégique en protectionnisme énergétique
La Chine est le plus grand importateur mondial de pétrole, mais elle est aussi la mieux armée des trois puissances pour absorber une crise prolongée. Ses réserves stratégiques et commerciales sont difficiles à mesurer avec précision. Une estimation citée par Reuters Breakingviews les situait entre 900 millions et 1,3 milliard de barils. Il s’agit d’une fourchette, non d’un chiffre officiel. À cet amortisseur s’ajoutent la production nationale, les importations russes par oléoduc et par mer, ainsi qu’un système électrique capable de s’appuyer sur le charbon, le nucléaire, l’hydroélectricité et les renouvelables.
La crise accélère surtout une évolution déjà engagée. Pékin réduit la place du GNL importé dans la production d’électricité et privilégie le gaz produit sur son territoire, les gazoducs russes et les renouvelables, tout en continuant à construire des centrales au charbon. L’électrification rapide du parc automobile modère également la demande d’essence. En juin, les autorités ont même autorisé certaines raffineries indépendantes déficitaires à réduire leur activité, signe que la baisse de la demande intérieure et les restrictions à l’exportation avaient temporairement réduit la pression sur l’approvisionnement. Reuters notait toutefois que ces raffineries enregistraient une perte moyenne de 752 yuans, soit 111 dollars, par tonne de brut importé, contre 202 yuans, soit environ 30 dollars, en avril. La résilience chinoise n’est donc pas gratuite : une partie de son coût est supportée par les entreprises.
La décision la plus révélatrice est venue à l’automne. Après une première suspension en mars, la Chine a de nouveau interrompu en octobre les exportations de carburants vers toutes les destinations autres que Hong Kong et Macao. Cettemesure protège les consommateurs chinois tout en resserrant l’offre à Singapour, en Malaisie, en Australie et dans d’autres marchés asiatiques. Pékin ne rationne pas ouvertement sa population : il rationne le marché extérieur. Il exporte ainsi une partie de la pénurie vers ses voisins.
Les conséquences sont déjà visibles. Singapour, première destination de l’essence chinoise, a reçu sur les neuf premiers mois de 2026 un volume inférieur de 62% au total de 2025, et ses stocks de distillats légers sont tombés à leur plus bas niveau depuis cinq ans. La Malaisie figure parmi les principaux acheteurs chinois de diesel et de carburéacteur. L’Australie reste moins directement exposée à cette suspension pour le diesel, qu’elle importe surtout de Corée du Sud, de Taïwan, de Brunei et de Malaisie, mais la disparition des volumes chinois renchérit le marché pour tous les acheteurs. Canberra disposait encore de 42 jours d’essence et de 29 jours de carburéacteur début octobre, avec des livraisons de 3,5 milliards de litres déjà prévues.
Le Japon diversifie dans l’urgence
Le Japon se trouvait dans la position la plus exposée. Avant la guerre, environ 95% de ses importations de pétrole provenaient du Moyen-Orient. Ses raffineries, conçues en grande partie pendant la période de forte croissance des années 1960 et 1970, ne peuvent pas traiter toutes les qualités de brut avec la même facilité. Remplacer un baril saoudien ou émirien ne consiste donc pas seulement à trouver un autre vendeur : il faut obtenir une qualité compatible, organiser un trajet plus long et adapter la logistique des raffineries.
Tokyo a d’abord utilisé ses stocks. L’obligation de stockage imposée aux compagnies privées a été réduite de quinze jours à compter du 16 mars. Le 24 mars, le ministère de l’Économie, du Commerce et de l’Industrie (METI) a annoncé la libération de 8,5 millions de kilolitres de réserves nationales, soit environ un mois d’approvisionnement. Le 24 avril, ce ministère a annoncé une deuxième tranche de 5,8 millions de kilolitres, équivalente à environ vingt jours, mise à disposition à partir du 1er mai. Il a ensuite maintenu à 55 jours, contre 70 auparavant, l’obligation de stockage privé. Au total, le Japon a combiné réserves privées, réserves nationales et stocks communs avec les pays producteurs, dans le cadre d’une action coordonnée avec l’Agence internationale de l’énergie.
Le second pilier a été la diversification. Les raffineurs japonais ont acheté du brut aux États-Unis, en Amérique latine, dans la région caspienne et, dans les limites du régime de sanctions, en Russie. En mai, Tokyo estimait avoir remplacé environ 60 pour cent des volumes qui auraient normalement transité par Ormuz ; la part prévue dépassait 70 pour cent pour juin. Le taux d’utilisation des raffineries, tombé à 67,7 pour cent début avril, est ensuite remonté au-dessus de 70 pour cent grâce aux cargaisons alternatives et aux prélèvements sur les stocks. Reuters.
Le gouvernement a évité le rationnement général et choisi de subventionner les carburants. Après un record de 190,8 yens le litre à la mi-mars, l’essence était revenue à 167,4 yens début avril sous l’effet des subventions. Les fournisseurs ont aussi été invités à servir directement les secteurs prioritaires : santé, transports, agriculture, élevage, pêche et production de thé. Cette politique protège l’activité économique, mais elle transfère une partie du choc vers le budget public et ne corrige pas la dépendance structurelle du pays.
La Corée du Sud combine plafonnement des prix et substitution électrique
La Corée du Sud partage avec le Japon une forte dépendance aux importations, mais elle dispose d’un levier supplémentaire : son système électrique permet une substitution plus rapide entre gaz, charbon et nucléaire. Au début de la crise, environ 1,7 million de barils par jour destinés au pays étaient affectés par le blocage d’Ormuz. Séoul a réagi en mobilisant ses stocks et en imposant un prix maximal à certains produits pétroliers afin d’empêcher la flambée mondiale de se transmettre intégralement aux ménages et aux entreprises. Le plafonnement a encore été maintenu en juin, dans l’attente d’une clarification des conditions de réouverture du détroit.
Le GNL constitue le second front. Le Qatar fournissait environ 14 pour cent des importations coréennes de GNL, tandis que les centrales à gaz représentaient 27 pour cent de la production électrique en 2025. Lorsque QatarEnergy a invoqué la force majeure après les dommages subis par ses installations, Séoul a jugé ses stocks suffisants à court terme et préparé un recours accru au charbon et au nucléaire. Six réacteurs alors en maintenance devaient revenir sur le réseau et une nouvelle centrale nucléaire entrer en service. Le gouvernement a également levé certaines limites imposées aux centrales au charbon. Reuters.
Cette stratégie donne à la Corée du Sud une souplesse que le Japon ne possède pas au même degré. Elle a cependant deux limites. Le plafonnement des prix peut peser sur les distributeurs et le budget de l’État. Le retour du charbon sécurise l’approvisionnement électrique, mais accroît les émissions et remet en cause le rythme de la transition climatique. La résilience énergétique se paie ici par un recul environnemental temporaire.
Trois modèles de résilience intérieure
| Pays | Amortisseur principal | Substitution | Politique intérieure | Limite |
| Chine | Stocks importants, production nationale, Russie | Charbon, gaz domestique, nucléaire, renouvelables | Suspension des exportations de carburants | Coût industriel et dépendance persistante au brut importé |
| Japon | Réserves publiques et achats hors Moyen-Orient | Nucléaire, économies d’énergie, diversification du brut | Subventions et allocation aux secteurs prioritaires | Dépendance maritime et faible flexibilité des raffineries |
| Corée du Sud | Stocks, achats spot et diversification | Nucléaire et charbon à la place du gaz | Plafonnement des prix | Coût budgétaire et recul climatique |
Ce tableau révèle une différence essentielle. Le Japon utilise le délai que lui donnent ses stocks pour diversifier ses fournisseurs. La Corée du Sud s’appuie sur son système électrique pour substituer une énergie à une autre. La Chine mobilise à la fois ses réserves, son charbon, ses approvisionnements russes et son contrôle administratif des exportations. Elle dispose de la plus grande profondeur stratégique, mais elle aggrave en contrepartie les tensions subies par le reste de l’Asie.
Le Golfe construit une logistique de guerre
La résilience asiatique ne se joue pas seulement à Pékin, Tokyo ou Séoul. Elle dépend de la capacité des producteurs du Golfe à faire sortir leur pétrole et leur gaz malgré la pression iranienne. Plusieurs dispositifs ont été combinés : oléoducs contournant Ormuz, terminaux situés sur le golfe d’Oman, transferts de navire à navire, passages nocturnes, désactivation des transpondeurs AIS, surveillance aérienne et créneaux protégés par les forces américaines.
L’Arabie saoudite a accru l’importance de son réseau Est-Ouest, qui relie les champs de la province orientale au port de Yanbu sur la mer Rouge. Les Émirats disposent de l’oléoduc Habshan–Fujaïrah et d’un grand terminal situé hors du détroit. Oman fournit, autour de Sohar et de la côte du Musandam, la géographie nécessaire à une partie des opérations de contournement. Cette architecture offre plusieurs sorties, mais aucune n’est invulnérable : la route de Yanbu dépend ensuite de la sécurité de Bab el-Mandeb, tandis que les terminaux de Fujaïrah et d’Oman restent proches de la zone de confrontation.
Les transferts de cargaison au large d’Oman illustrent cette adaptation. Initialement expérimenté par la compagnie nationale émirienne ADNOC (Abu Dhabi National Oil Company), le système de navettes a ensuite été utilisé par d’autres producteurs. D’après Reuters, les volumes transbordés auraient atteint 2,5 millions de barils par jour en septembre, contre 1,4 million en août. Le dispositif évite que des superpétroliers chargés ne s’exposent directement dans le Golfe, mais il exige davantage de navires, de temps et de coordination. Le coût du transport par très grand pétrolier a dépassé 30 dollars par baril dans certaines opérations.
Les flux de GNL ont eux aussi repris partiellement. En septembre, les sociétés d’analyse ont recensé entre 19 et 21 cargaisons franchissant Ormuz, dont 13 venues du Qatar selon S&P Global. Plusieurs méthaniers liés à QatarEnergy ont effectué des passages discrets en désactivant leur transpondeur AIS avant de réapparaître dans l’océan Indien. Reuterssouligne néanmoins que la viabilité de ce rythme pendant l’hiver reste incertaine. Une augmentation trop visible des exportations pourrait aussi inciter Téhéran à resserrer de nouveau son contrôle.
Bab el-Mandeb réduit la valeur du contournement
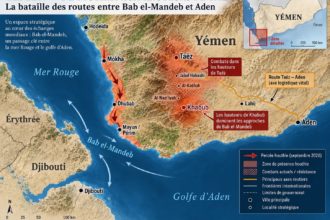
Le problème saoudien résume la fragilité du système. L’oléoduc Est-Ouest permet de contourner Ormuz, mais il débouche à Yanbu. Les cargaisons destinées à l’Asie doivent ensuite descendre la mer Rouge et franchir Bab el-Mandeb. L’offensive houthie de septembre sur la côte occidentale du Yémen et autour de l’île de Mayun a donc menacé précisément la route construite pour échapper à la pression iranienne dans le Golfe.
Un blocage durable de Bab el-Mandeb obligerait les navires à contourner l’Afrique. Le détour par le cap de Bonne-Espérance augmente les délais, mobilise plus longtemps les pétroliers et renchérit les assurances. Il est particulièrement pénalisant pour les superpétroliers, qui ne peuvent pas tous utiliser le canal de Suez à pleine charge. Reuters estimait qu’une fermeture complète pouvait porter le pétrole au-delà de 115 dollars le baril.
La sécurisation des corridors doit ainsi couvrir toute la chaîne logistique. Elle commence dans les champs pétroliers et les usines de liquéfaction, passe par les oléoducs et les terminaux, se prolonge par les escortes et la surveillance maritime, et dépend enfin de ports de réception et de raffineries capables de traiter les cargaisons. La crise a effacé la frontière entre politique énergétique et politique de défense.
Le choc énergétique projette l’Asie dans le Golfe et la mer Rouge
Le Japon avance sans abandonner ses limites juridiques. La crise n’a pas supprimé les contraintes constitutionnelles qui encadrent l’emploi de la force à l’étranger : Tokyo a refusé de participer à une mission de combat ou d’escorte à Ormuz malgré la pression américaine. Le gouvernement japonais accélère toutefois l’emploi des Forces d’autodéfense à l’étranger. Leur installation de Djibouti, seule implantation permanente japonaise à l’étranger, sert déjà à la lutte contre la piraterie, à la collecte d’informations au Moyen-Orient et à l’évacuation de ressortissants. Le ministère japonais de la Défense la présente comme un élément durable du dispositif régional. Le 2 octobre, Tokyo a en outre annoncé avec Doha la préparation d’un plan global destiné à renforcer la résilience économique et énergétique des pays du Golfe. Le ministère japonais des Affaires étrangères cite notamment l’énergie, le GNL, la gestion des déchets, le rail et les infrastructures aéroportuaires. La relation avec Washington a connu des frictions sur le partage des risques à Ormuz, mais pas une rupture de l’alliance.
La Corée du Sud protège davantage son autonomie. Séoul examine des contributions à la liberté de navigation, mais le président Lee Jae Myung refuse tout déploiement susceptible d’entraîner son pays dans la guerre. Cette prudence a créé une tension réelle avec Washington. Donald Trump a dit avoir réduit certains exercices conjoints, en partie parce que la Corée du Sud n’avait pas aidé les États-Unis contre l’Iran. Reuters décrit une alliance sous pression, sans rupture : Séoul cherche une contribution maritime limitée qui préserverait à la fois son approvisionnement énergétique, sa disponibilité militaire face à la Corée du Nord et sa marge politique intérieure.
La Chine adopte une posture de grande puissance plus lisible. Sa base de Djibouti, ouverte en 2017, est devenue un point d’appui pour les opérations navales dans le golfe d’Aden et la mer Rouge ; des travaux récents doivent accroître ses capacités de surveillance. Pékin a également demandé à Téhéran d’aider à contenir les Houthis après une démarche saoudienne. Cette combinaison d’appui militaire, de médiation avec l’Iran et de relations énergétiques avec les monarchies du Golfe dépasse la seule protection commerciale. Elle ne constitue pas encore une garantie de sécurité comparable à celle des États-Unis : la Chine continue d’éviter un engagement militaire direct dans le conflit.
Les effets de second ordre
Le retour du charbon. La Chine et la Corée du Sud peuvent réduire leur consommation de gaz en sollicitant davantage leurs centrales au charbon. Cette substitution sécurise l’approvisionnement électrique, mais ralentit la baisse des émissions et pourrait prolonger la durée de vie d’actifs que les gouvernements envisageaient de fermer.
La concurrence pour les cargaisons. Chine, Japon et Corée du Sud recherchent simultanément des barils américains, russes, africains ou latino-américains et du GNL américain ou australien. L’Asie entre ainsi en concurrence avec l’Europe pour les mêmes approvisionnements de remplacement.
L’inflation importée. La hausse du pétrole, du gaz, du fret et des assurances se diffuse aux transports, à l’alimentation, à la pétrochimie et aux biens manufacturés. La faiblesse du yen ou du won alourdit encore la facture puisque l’énergie est généralement payée en dollars.
La fragilisation du raffinage. La pénurie de produits raffinés peut devenir plus grave que celle de brut. Une raffinerie ne traite pas indifféremment toutes les qualités de pétrole. La Chine, devenue un fournisseur majeur de carburants pour l’Asie, peut également suspendre ses exportations pour défendre son propre marché.
L’aviation et le fret. La hausse du kérosène oblige certaines compagnies à réduire leurs programmes de vols, à emporter davantage de carburant depuis leur base ou à ajouter des escales techniques. Le renchérissement du diesel touche simultanément le camionnage, l’agriculture et le transport maritime.
L’épuisement des réserves. Les stocks amortissent le choc immédiat, mais ne créent pas de pétrole. Leur reconstitution future soutiendra la demande et pourrait maintenir les prix élevés même après une détente militaire.
Le protectionnisme énergétique. La suspension chinoise des exportations et les débats occidentaux sur le diesel montrent qu’en période de crise chaque grande puissance tend à préserver son marché intérieur. La sécurité énergétique devient moins coopérative et plus nationale.
Une résilience inégale et provisoire
La Chine possède la plus grande profondeur stratégique. Son charbon, ses réserves, ses liens terrestres avec la Russie et sa capacité à contrôler les exportations lui permettent d’absorber une crise plus longue. La Corée du Sud dispose de la meilleure capacité de substitution électrique grâce au nucléaire et au charbon, tout en protégeant ses consommateurs par des plafonds de prix. Le Japon, plus dépendant du pétrole du Golfe et moins flexible sur le plan du raffinage, compense sa vulnérabilité par les stocks, la diversification accélérée et une diplomatie énergétique très active.
Aucun de ces modèles ne supprime cependant le risque. Les réserves finissent par diminuer, les fournisseurs alternatifs sont plus éloignés, le retour au charbon comporte un coût climatique et les corridors de contournement restent exposés. La reprise partielle des flux traduit l’adaptation des États à un environnement de guerre, plutôt que la fin de la crise.
Cette adaptation a une conséquence majeure : l’énergie consommée en Asie ne dépend plus seulement des capacités de production du Golfe. Son prix intègre désormais la protection des terminaux, la défense des oléoducs, les escortes navales, les transbordements au large d’Oman, la menace houthie sur Bab el-Mandeb et les décisions administratives prises à Pékin. La militarisation des détroits est devenue une composante du coût du baril.
Articles de La Tribune des Nations à relire
Après Ormuz, Bab el-Mandeb : le front terrestre qui pourrait rebattre les cartes
La Chine au Moyen-Orient : la longue marche vers l’influence
Séoul se distancie de Washington sur fond de crise au Moyen-Orient
La Chine suit de près la guerre entre les États-Unis et l’Iran
Sources
• METI, 24 mars 2026, Release of National Crude Oil Stockpiles
• METI, 24 avril 2026, Second Release of National Crude Oil Stockpiles
• METI, 15 mai 2026, Lowered Private Oil Stockpiling Obligation to Be Maintained
• AIE, 18 septembre 2026, Oil markets strain to plug the gap left by Middle East supply shortfall
• Reuters, 2 octobre 2026, China fuel export suspension to choke supplies in Asia
• Reuters, 21 septembre 2026, Hormuz shuttles keep oil flowing but at a high cost
• Reuters, 15 septembre 2026, LNG demand in China and India expected to recover when war ends
• Reuters, 2 octobre 2026, September LNG shipments through Hormuz hit highest level since war began
• Reuters, 13 mai 2026, Japan refinery runs climb on alternative supply and stockpile releases
• Reuters, 20 mars 2026, South Korea flags uncertainty from Qatar LNG plant damage
• Reuters, 9 mars 2026, South Korea to impose fuel price cap
• Reuters, 30 juillet 2026, China shifting energy mix weakens pillar of global LNG growth
• Reuters, 20 juillet 2026, Houthi Red Sea blockade would lift oil prices
• Reuters, 1er octobre 2026, US LNG exports rise in September as Europe outbids Asia for cargoes
• Ministère japonais des Affaires étrangères, 2 octobre 2026, Japan Qatar Foreign Ministers Meeting
• Ministère japonais de la Défense, 18 août 2025, SDF facility in Djibouti
• Reuters, 3 septembre 2026, South Korea reviewing military options for Hormuz
• Reuters, 17 septembre 2026, China Djibouti base upgrades
• Reuters, 17 septembre 2026, China presses Iran to help rein in Houthis