Image réalisée par IA.
La guerre au Moyen-Orient ne se mesure plus seulement au nombre de navires qui franchissent les détroits d’Ormuz ou Bab el-Mandeb. Elle atteint désormais les stations-service, les factures de chauffage et les budgets publics. L’Asie reste la région la plus dépendante des volumes du Golfe, mais l’Europe subit un choc plus difficile à amortir : depuis l’invasion de l’Ukraine, elle a remplacé une grande partie des hydrocarbures russes par des approvisionnements maritimes plus lointains, plus rares et plus chers. De la France à la Syrie, la crise énergétique commence à s’exprimer dans la rue.
La circulation à travers le détroit n’est pas interrompue, mais elle reste très inférieure à son niveau normal. Selon l’Agence internationale de l’énergie (AIE), les flux pétroliers par le détroit d’Ormuz ont atteint 7,6 millions de barils par jour en août, soit 13,1 millions de moins qu’avant la guerre. Les pertes cumulées d’exportations approchent 2,8 milliards de barils. L’AIE prévoit désormais une baisse de l’offre mondiale de 5,7 millions de barils par jour en 2026, avec un retour complet des productions du Golfe repoussé à 2027.
Les producteurs ont pourtant reconstitué une partie des flux. Des navettes traversent Ormuz, coupent parfois leurs transpondeurs, puis transfèrent leur cargaison au large d’Oman sur de très grands pétroliers. Ce dispositif a permis de ramener les exportations à près de 6,5 millions de barils par jour. Il a aussi fait du transport un second prix du pétrole : le fret peut dépasser 30 dollars par baril, soit plus du quart de la valeur du brut livré. La crise n’est donc plus seulement une crise de quantité. Elle devient une crise de distance, d’assurance et de disponibilité des navires.
La tension s’étend à Bab el-Mandeb. Les attaques contre les infrastructures saoudiennes et l’insécurité en mer Rouge réduisent l’utilité de l’oléoduc Est-Ouest et du terminal de Yanbu. Le Golfe perd ainsi une partie de sa principale route de contournement. Les deux détroits ne constituent plus deux crises séparées. Ils forment un même système de contraintes.
L’Asie perd des volumes, l’Europe paie la marge
La première victime physique reste l’Asie. Avant la guerre, la Chine, l’Inde, le Japon et la Corée du Sud absorbaient environ trois quarts du pétrole expédié par Ormuz. Ces économies disposent néanmoins de plusieurs amortisseurs : achats russes pour la Chine et l’Inde, capacités de raffinage importantes, prix administrés ou subventionnés, stocks publics et contrats à long terme. Elles souffrent, mais leurs gouvernements peuvent retarder la transmission du choc au consommateur.
L’Europe est moins directement dépendante des barils du Golfe, mais elle doit acheter les cargaisons marginales dont elle a besoin sur un marché mondial tendu. Elle s’est volontairement séparée d’une large part de l’énergie russe après l’invasion de l’Ukraine. La part de la Russie dans les importations pétrolières de l’Union européenne est tombée de 27 % au début de 2022 à environ 2 %. Sa part dans les importations de gaz est passée de 45 % à environ 12 %. Ce choix répondait à un impératif politique et stratégique. Il a cependant remplacé la dépendance aux gazoducs par une exposition accrue aux méthaniers, aux terminaux et aux routes maritimes.
Energy Aspects évalue le déficit européen potentiel à 510 000 barils par jour au quatrième trimestre 2026, alors que les États-Unis et l’Asie-Pacifique conserveraient des excédents. L’Europe importe déjà 129 000 barils par jour de carburéacteur sud-coréen en septembre, un record depuis octobre 2022. Les stocks du grand hub Amsterdam-Rotterdam-Anvers sont tombés à leur plus bas niveau depuis sept ans. Un produit raffiné en Asie traverse donc la planète pour combler un manque européen. Le prix payé en Europe comprend le brut, le raffinage, le fret et le risque de guerre.
Cette géographie confirme le mécanisme déjà observé à Damiette en Égypte : la guerre énergétique partie du Golfe se propage vers la Méditerranée et l’Atlantique par les ports, les raffineries et les contrats de livraison.
Un baril mondial, des prix nationaux
Le Brent se négociait encore autour de 102 dollars le baril le 21 septembre, après avoir dépassé 108 dollars au milieu du mois. Le prix du brut n’explique toutefois qu’une partie de la facture. Les taxes, les monnaies, les capacités de raffinage et les mécanismes de soutien créent des écarts considérables entre pays.
Aux États-Unis, le gallon d’essence atteint en moyenne 4,48 dollars, tandis que le diesel a dépassé 6,45 dollars. Les pointes à 10 dollars observées dans quelques stations ne représentent pas la moyenne nationale, mais elles révèlent les tensions locales. Le pays produit beaucoup de pétrole, mais il ne peut échapper au prix mondial du brut ni au manque de produits raffinés. Le diesel transmet ensuite le choc au fret routier, à l’agriculture et aux prix alimentaires.
Le Canada bénéficie de sa production nationale et reste mieux protégé contre une pénurie physique. Il n’est pas isolé pour autant : les prix des provinces de l’Est suivent les références atlantiques et le dollar canadien renchérit les produits importés. La différence avec l’Europe tient davantage à la sécurité des volumes qu’à l’impact sur les consommateurs.
Emmanuel Macron a d’ailleurs cité les projets canadiens de gaz naturel liquéfié parmi les solutions susceptibles de diversifier les approvisionnements européens. Leur contribution ne peut cependant être immédiate. LNG Canada, à Kitimat, dispose d’une capacité initiale de 14 millions de tonnes par an, qui pourrait être portée à 28 millions, mais ce terminal du Pacifique est principalement orienté vers l’Asie. Ksi Lisims LNG pourrait ajouter 12 millions de tonnes par an ; ses premières livraisons ne sont pas attendues avant 2031 et restent subordonnées à la décision finale d’investissement et à la construction. Le Canada peut donc renforcer la sécurité énergétique européenne des années 2030 ; il n’apporte de réponse ni aux prix actuels ni à l’hiver 2026-2027.
Au Japon, la facture des importations a progressé de 28 % sur un an en août. La faiblesse du yen, proche de 155 pour un dollar, amplifie chaque hausse du baril. Pékin limite davantage la transmission grâce à des prix administrés et à ses capacités de raffinage, mais la Chine doit mobiliser ses compagnies publiques, ses stocks et ses approvisionnements russes et iraniens. En Inde, le gouvernement protège les prix intérieurs par les droits d’accise et par des taxes à l’exportation destinées à garder l’essence, le diesel et le carburant aérien sur le marché national. Cette protection déplace le coût vers le budget public, les raffineurs et la balance commerciale.
En Europe, le choc est plus visible. En France, le gazole atteignait 2,41 euros le litre en moyenne le 20 septembre, le SP95-E10 2,17 euros et le SP98 2,28 euros. En Allemagne, le diesel a atteint environ 2,45 euros et l’essence E10 2,30 euros. Au Royaume-Uni, le diesel approchait 1,94 livre le litre (2,26 €) et l’essence 1,71 livre (1,99 €). L’Italie et l’Espagne restent légèrement mieux protégées par des baisses de taxes et des mesures ciblées, mais aucune mesure nationale ne peut supprimer durablement le coût d’un pétrole rare et d’un transport plus cher.
Les États achètent du temps
Les gouvernements utilisent quatre instruments : puiser dans les stocks stratégiques, réduire les taxes, subventionner certains secteurs et administrer les prix. L’AIE a coordonné la plus importante libération de stocks d’urgence de son histoire. D’après son suivi des réponses publiques, 94 pays ont adopté une forme d’aide aux consommateurs et 38 recourent désormais aux subventions directes aux carburants, contre 16 quatre mois plus tôt.
Le carburant place cependant les gouvernements devant un choix difficile. L’accise est généralement fixée en centimes par litre : lorsque la consommation recule de 5 %, son produit diminue dans une proportion voisine. La TVA est, au contraire, calculée sur le prix : sa recette par litre augmente avec la hausse à la pompe. Maintenir les taxes peut donc préserver, voire accroître, les recettes à court terme, mais aussi accentuer la contraction des achats et réduire ainsi le produit des accises.
En France, ce mécanisme est déjà visible. En août 2026, les livraisons de carburants routiers ont diminué de 6,6 % sur un an : –9,2 % pour le gazole et –2 % pour l’essence. Sur les huit premiers mois de l’année, le recul atteint 5 % et reste principalement concentré sur le diesel. Cette évolution reflète à la fois la réaction des consommateurs aux prix, la transformation structurelle du parc automobile et le ralentissement des secteurs dont les marges dépendent fortement du coût de l’énergie.
Lorsque les transporteurs, les pêcheurs, les agriculteurs ou certaines industries réduisent leur activité faute de pouvoir répercuter intégralement la hausse des coûts, leur consommation de carburant diminue également. La contraction des volumes n’est donc pas seulement un indicateur d’adaptation, mais aussi un possible symptôme de ralentissement économique. Le dilemme fiscal s’en trouve renforcé : l’État peut perdre des recettes à la fois par la diminution des litres taxés et par le recul de l’activité sur laquelle reposent les autres prélèvements.
À la mi-septembre 2026, la part des taxes dans le prix final reste proche de la moitié pour l’essence dans plusieurs pays européens, contre environ 12 % aux États-Unis. Ces ordres de grandeur combinent les accises et la TVA ou les taxes sur les ventes ; ils varient avec les prix et avec les allégements temporaires. La Commission européenne publie chaque semaine les prix avec et sans taxes.
| Pays | Essence | Diesel | Repère fiscal |
| France | 48 % | 41 % | Accise élevée et TVA de 20 % |
| Allemagne | 44 % | 35 à 40 % | Avant la baisse annoncée pour octobre |
| Italie | 48 à 52 % | 42 à 47 % | Allégements temporaires en cours |
| Espagne | 42 à 46 % | 36 à 41 % | Accises inférieures à celles de la France |
| Royaume-Uni | 48 % | 44 % | Même accise sur essence et diesel |
| États-Unis | 12 % | 9 à 11 % | Écart important entre les États |
| Canada | 15 à 25 % | 12 à 22 % | Fiscalité différente selon les provinces |
| Japon | 23 à 26 % | 18 à 23 % | Surtaxe provisoire supprimée |
| Chine | 30 à 33 % | 27 à 31 % | Prix de détail administrés |
| Inde, Delhi | 28 % | 23 % | Fiscalité variable selon les États |
La France a prolongé jusqu’à la fin de l’année les aides ciblées aux secteurs les plus touchés, notamment la pêche. TotalEnergies plafonne parallèlement certains prix dans son réseau. L’Allemagne a annoncé une baisse temporaire de 0,17 euro par litre à partir du 1er octobre, dont 0,14 euro de taxe sur l’énergie et le reste de TVA ; la mesure coûtera environ 2,5 milliards d’euros. L’Espagne a annoncé des allégements fiscaux et l’Italie maintient des réductions temporaires sur les carburants. Au Royaume-Uni, le plafonnement de l’énergie protégera encore les ménages, mais il augmentera de 4 % en octobre, à 1 723 livres par an pour un foyer type.
Ces politiques ne font pas disparaître le coût. Elles le déplacent de la pompe vers l’impôt, la dette ou les comptes des entreprises publiques. Les pays riches peuvent acheter davantage de temps. Les économies importatrices disposant de peu de réserves budgétaires doivent relever les prix plus rapidement. Le Bangladesh vient ainsi d’augmenter le diesel de 17,4 %, à 135 takas (0,96 €) le litre, après 1,9 milliard de dollars de pertes publiques entre mars et août.
Quand la crise énergétique s’exprime dans la rue
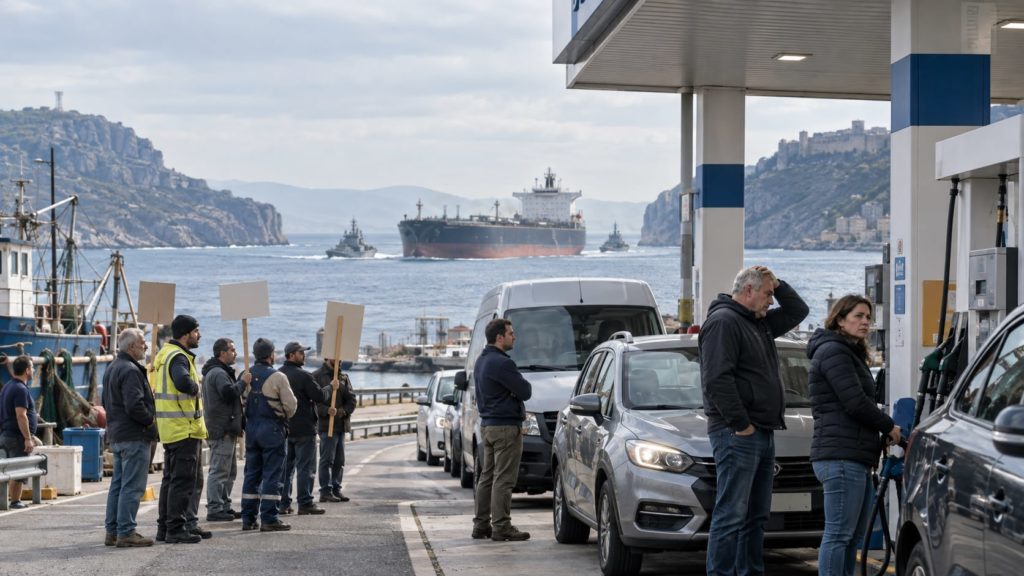
Des mouvements de contestation ont commencé à apparaître, mais ils ne prennent pas partout la même forme. En France, la hausse du carburant se mêle au débat budgétaire et aux inquiétudes sur les salaires. Le 15 septembre, une grève interprofessionnelle a réduit l’activité du terminal méthanier de Dunkerque et de plusieurs installations d’EDF. Des pêcheurs ont bloqué un dépôt de carburant dans le sud du pays. La contestation n’a pas encore pris la forme d’un nouveau mouvement des « Gilets jaunes ». Un appel à occuper les ronds-points le 17 octobre 2026 a toutefois été lancé en réaction à la hausse des prix des carburants. Le choix des ronds-points renvoie directement à la mobilisation de 2018. À ce stade, il s’agit d’un appel dont l’ampleur demeure incertaine, et non d’un mouvement national déjà constitué. Le premier appel a d’ailleurs été peu suivi. Le terrain social qui avait produit cette révolte réapparaît cependant : dépendance à la voiture, sentiment d’injustice fiscale et impression que les ménages paient une guerre qu’ils ne contrôlent pas.
En Syrie, le lien entre prix et protestation est direct. Une hausse de 40 % du diesel et de près de 30 % de l’essence a déclenché les manifestations les plus étendues depuis la chute de Bachar el-Assad. Des routes ont été coupées à Alep, Idlib, Raqqa, Hassaké et Homs. Des convois de citernes ont été bloqués. La Syrie importe environ les deux tiers de son énergie ; l’arrêt temporaire de la raffinerie de Banias et la réduction des approvisionnements russes ont aggravé l’effet de la crise mondiale. Depuis février, l’essence à indice d’octane 95 a augmenté de 86 % et le diesel a plus que doublé.
Aux Philippines, des chauffeurs ont fait grève pour réclamer des subventions et la suppression de taxes sur le carburant ; certains pêcheurs de la baie de Manille sont restés à quai. En Irlande, des agriculteurs avaient déjà organisé au printemps des actions contre le prix du diesel. D’autres tensions sont probables dans les pays où les gouvernements réduiront des subventions devenues trop coûteuses. Il faut néanmoins distinguer trois situations : la protestation avérée, l’appel à manifester et le simple mécontentement mesuré par les sondages. Les confondre conduirait à annoncer trop vite une vague mondiale.
Le thermomètre comme acteur géopolitique
L’hiver décidera de l’ampleur de la prochaine étape. Le prix de gros du gaz européen a déjà augmenté de plus de 140 % sur un an, tandis que les stocks restent bas. La Banque centrale européenne estime que, dans plus de la moitié des pays de la zone euro, la hausse du gaz se transmet désormais à l’inflation en un à trois mois. Un hiver doux permettrait de préserver les réserves et de contenir les achats de GNL. Un hiver rigoureux placerait l’Europe en concurrence plus forte avec l’Asie, au moment même où le Qatar ne produit qu’un faible volume de GNL et où Ormuz reste sous contrainte.
L’Europe a pu remplacer une partie du gaz russe par du GNL. Elle n’a pas supprimé sa vulnérabilité : elle l’a déplacée des gazoducs vers les terminaux méthaniers, les routes maritimes et la météo. Dans cette crise, le thermomètre pourrait devenir un acteur géopolitique.
La guerre partie des détroits atteint donc les consommateurs par étapes. La raréfaction des flux augmente le prix du brut ; le risque militaire renchérit le fret et l’assurance ; le manque de capacités de raffinage tend le diesel et le carburéacteur ; les gouvernements tentent enfin d’amortir le choc. Lorsqu’ils n’y parviennent plus, la facture énergétique devient une question politique. Les consommateurs ne sont ni les combattants ni les décideurs de cette guerre. Ils en deviennent pourtant les contribuables, par le prix du carburant, du chauffage, des transports et de l’alimentation.
A lire dans La Tribune des Nations
- Ormuz : l’Iran tient le détroit, Trump tient la caisse
- Après Ormuz, Bab el-Mandeb, le nouveau front de la guerre énergétique
- Port égyptien de Damiette : la guerre énergétique atteint la Méditerranée
Sources