ثلاثة نماذج للصمود في أزمة طاقة باتت مزمنة
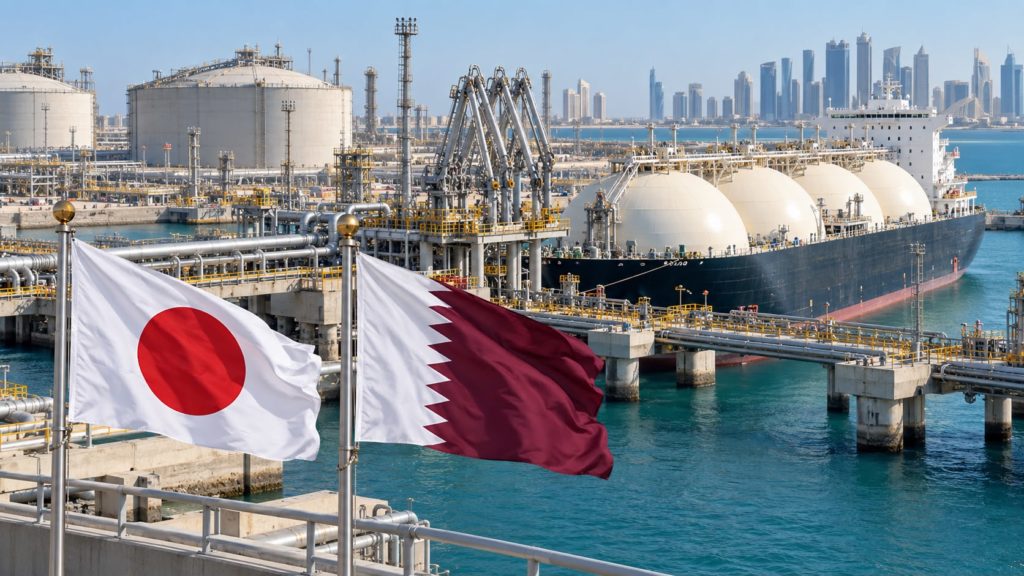
رسم توضيحي أُنجز بالذكاء الاصطناعي.
كشفت الحرب الدائرة حول إيران والإغلاق الفعلي لمضيق هرمز مدى اعتماد شرق آسيا على واردات الطاقة. وبعد سبعة أشهر، عاد النفط والغاز إلى التدفق جزئياً، لكن عبر طرق أطول وأكثر كلفة، وأحياناً تخضع لحماية عسكرية. وقد ردّت الصين واليابان وكوريا الجنوبية بثلاث استراتيجيات مختلفة: حماية السوق الداخلية، وتنويع الموردين، والاستعاضة عن الغاز بالطاقة النووية أو الفحم. ولا تقضي أيّ منها على الهشاشة الناجمة عن التهديد المتزامن لمضيق هرمز ومضيق باب المندب.
في بداية الحرب، بدت الصدمة بسيطة: فقد أدى إغلاق مضيق هرمز إلى سحب جزء من نفط الخليج وغازه من السوق بشكل مفاجئ. غير أن الواقع بات اليوم أكثر تعقيدًا. فقد تمكن المنتجون ومالكو السفن والدول المستهلكة من استعادة جزء من الكميات بفضل خطوط الأنابيب الالتفافية، وعمليات النقل من سفينة إلى أخرى في عرض البحر، والعبور تحت حماية عسكرية، والبحث عن موردين بعيدين. لكن هذا التكيف لم يُعِد الوضع إلى ما كان عليه. بل حوّل انقطاعًا ماديًا إلى أزمة مستديمة تطال الأسعار والتكرير والتأمين والأمن البحري.
وكان سعر خام برنت لا يزال مستقرًا عند 102.25 دولار للبرميل في 2 أكتوبر/تشرين الأول. وفي الوقت ذاته، كان التوتر ينتقل إلى المنتجات المكررة. وقد فاقم خفض إنتاج مصافي الشرق الأوسط وروسيا على وجه الخصوص نقص الديزل. وفي آسيا، أدى تعليق الصادرات الصينية إلى رفع هامش تكرير البنزين إلى أكثر من 50 دولارًا للبرميل فوق سعر برنت. ولم يعد السؤال إذن مقتصرًا على كمية النفط التي تغادر الخليج، بل بأي شكل، وبأي كلفة، وبأي انتظام يصل إلى الاقتصادات الآسيوية.
تعرّض الغاز الطبيعي المسال لهزة مماثلة. فقد أدت الاضطرابات في الإنتاج القطري إلى سحب نحو 36 مليون طن من السوق، ورفعت الأسعار الفورية في آسيا من نحو 10 دولارات إلى قرابة 30 دولارًا لكل مليون وحدة حرارية بريطانية (الوحدة الحرارية البريطانية هي وحدة أنغلوسكسونية تقيس كمية الحرارة أو الطاقة الحرارية.) وبعد هذه الذروة، ظل المؤشر المرجعي لليابان وكوريا عند 25.39 دولارًا لكل مليون وحدة حرارية بريطانية في المتوسط خلال سبتمبر/أيلول. ودفع هذا الارتفاع عددًا من المشترين الآسيويين إلى العودة مجددًا إلى الفحم أو النفط. كما ذكّر بقيد جوهري : فالغاز أصعب تخزينًا وإعادة توجيه من النفط الخام. وتشير رويترز إلى أن الطلب الآسيوي قد ينتعش مجددًا إذا عادت الأسعار إلى ما بين 7 و9 دولارات، غير أن هذه العودة إلى الوضع الطبيعي تتوقف أولًا على أمن الممرات البحرية.
الصين تحوّل عمقها الاستراتيجي إلى حمائية في مجال الطاقة
الصين هي أكبر مستورد للنفط في العالم، لكنها أيضاً الأفضل تجهيزاً بين القوى الثلاث لامتصاص أزمة مطوّلة. ويصعب قياس احتياطياتها الاستراتيجية والتجارية بدقة، إذ قدّرها تقدير أورده رويترز بريكينغفيوز بما يتراوح بين 900 مليون و1.3 مليار برميل. وهذا نطاق تقديري لا رقم رسمي. ويُضاف إلى هذا الهامش الوقائي الإنتاج المحلي، والواردات الروسية عبر خطوط الأنابيب وبحراً، فضلاً عن منظومة كهربائية قادرة على الاعتماد على الفحم والطاقة النووية والطاقة الكهرومائية والطاقات المتجددة.
وتُسرّع الأزمة قبل كل شيء تحوّلاً كان قد بدأ بالفعل، إذ تقلّص بكين حصة الغاز الطبيعي المسال المستورد في إنتاج الكهرباء، وتعطي الأولوية للغاز المنتَج على أراضيها وخطوط أنابيب الغاز الروسية والطاقات المتجددة، مع مواصلة بناء محطات تعمل بالفحم. كما يسهم التحوّل السريع لأسطول السيارات نحو الكهرباء في كبح الطلب على البنزين. بل إن السلطات سمحت في يونيو/حزيران لبعض المصافي المستقلة الخاسرة بخفض نشاطها، في إشارة إلى أن تراجع الطلب المحلي وقيود التصدير خفّفا مؤقتاً الضغط على الإمدادات. غير أن رويترز أشارت إلى أن هذه المصافي سجّلت خسارة متوسطها 752 يوان، أي 111 دولاراً، عن كل طن من الخام المستورد، مقابل 202 يوان، أي نحو 30 دولاراً، في أبريل/نيسان. فالصمود الصيني إذن ليس بلا ثمن : إذ تتحمّل الشركات جزءاً من كلفته.
جاء القرار الأكثر دلالة في الخريف. فبعد تعليق أول في مارس، أوقفت الصين مجدداً في أكتوبر صادرات الوقود إلى جميع الوجهات باستثناء هونغ كونغ وماكاو. ويحمي هذا الإجراء المستهلكين الصينيين، لكنه يقلّص في الوقت نفسه الإمدادات إلى سنغافورة وماليزيا وأستراليا وأسواق آسيوية أخرى. فبكين لا تُقنّن الاستهلاك على سكانها علناً، بل تُقنّن السوق الخارجية، وبذلك تصدّر جزءاً من النقص إلى جيرانها.
والعواقب باتت ظاهرة بالفعل. فسنغافورة، الوجهة الأولى للبنزين الصيني، تلقّت خلال الأشهر التسعة الأولى من عام 2026 كمية تقل بنسبة 62% عن إجمالي عام 2025، وتراجعت مخزوناتها من المقطرات الخفيفة إلى أدنى مستوى لها منذ خمس سنوات. وتُعدّ ماليزيا من أبرز مشتري الديزل ووقود الطائرات الصينيَّين. أما أستراليا فهي أقل تأثراً بشكل مباشر بهذا التعليق في ما يخص الديزل، إذ تستورده أساساً من كوريا الجنوبية وتايوان وبروناي وماليزيا، غير أن اختفاء الكميات الصينية يرفع الأسعار في السوق على جميع المشترين. وكانت كانبرا لا تزال تملك مطلع أكتوبر مخزوناً يكفي 42 يوماً من البنزين و29 يوماً من وقود الطائرات، مع شحنات بحجم 3.5 مليار لتر مقررة سلفاً.
اليابان تنوّع مصادرها على عجل
كانت اليابان في الموقع الأكثر انكشافاً. فقبل الحرب، كان نحو 95% من وارداتها النفطية يأتي من الشرق الأوسط. ومصافيها، التي صُمّم جزء كبير منها خلال فترة النمو القوي في ستينيات القرن الماضي وسبعينياته، لا تستطيع معالجة جميع أنواع النفط الخام بالسهولة نفسها. ولذلك فإن تعويض برميل سعودي أو إماراتي لا يقتصر على إيجاد بائع آخر، بل يقتضي الحصول على نوعية ملائمة، وتنظيم رحلة أطول، وتكييف الخدمات اللوجستية للمصافي.
لجأت طوكيو أولًا إلى مخزوناتها، إذ خُفّضت مدة التخزين الإلزامي المفروضة على الشركات الخاصة بخمسة عشر يومًا اعتبارًا من 16 مارس/آذار. وفي 24 مارس/آذار، أعلنت وزارة الاقتصاد والتجارة والصناعة (METI) الإفراج عن 8.5 ملايين كيلولتر من الاحتياطيات الوطنية، أي ما يعادل نحو شهر من الإمدادات. وفي 24 أبريل/نيسان، أعلنت الوزارة عن دفعة ثانية قدرها 5.8 ملايين كيلولتر، تعادل نحو عشرين يومًا، تُتاح اعتبارًا من 1 مايو/أيار. ثم أبقت على مدة التخزين الخاص الإلزامي عند 55 يومًا بعد أن كانت 70 يومًا. وإجمالًا، جمعت اليابان بين الاحتياطيات الخاصة والاحتياطيات الوطنية والمخزونات المشتركة مع الدول المنتجة، في إطار تحرك منسّق مع الوكالة الدولية للطاقة.
أما الركيزة الثانية فكانت التنويع، إذ اشترت المصافي اليابانية النفط الخام من الولايات المتحدة وأمريكا اللاتينية ومنطقة بحر قزوين، ومن روسيا في حدود ما يسمح به نظام العقوبات. وفي مايو/أيار، قدّرت طوكيو أنها عوّضت نحو 60 في المئة من الكميات التي كانت ستمرّ عادةً عبر مضيق هرمز، فيما كان من المتوقع أن تتجاوز هذه النسبة 70 في المئة في يونيو/حزيران. أما معدل تشغيل المصافي، الذي هبط إلى 67.7 في المئة مطلع أبريل/نيسان، فقد عاد ليرتفع فوق 70 في المئة بفضل الشحنات البديلة والسحب من المخزونات. رويترز.
تجنّبت الحكومة فرض تقنين شامل، واختارت دعم أسعار الوقود. فبعد أن بلغ سعر البنزين مستوى قياسيًا عند 190.8 ين للتر في منتصف مارس/آذار، عاد إلى 167.4 ين مطلع أبريل/نيسان بفعل الدعم الحكومي. كما دُعي الموردون إلى تزويد القطاعات ذات الأولوية مباشرةً : الصحة والنقل والزراعة وتربية المواشي وصيد الأسماك وإنتاج الشاي. وتحمي هذه السياسة النشاط الاقتصادي، لكنها تنقل جزءًا من الصدمة إلى الميزانية العامة، ولا تعالج التبعية البنيوية للبلاد.
كوريا الجنوبية تجمع بين تسقيف الأسعار والإحلال في قطاع الكهرباء
تشترك كوريا الجنوبية مع اليابان في اعتمادها الكبير على الواردات، لكنها تملك ورقة إضافية : إذ يتيح نظامها الكهربائي إحلالًا أسرع بين الغاز والفحم والطاقة النووية. وفي بداية الأزمة، تأثر نحو 1.7 مليون برميل يوميًا موجّهة إلى البلاد بإغلاق مضيق هرمز. وردّت سيول بالسحب من مخزوناتها وفرض سقف لأسعار بعض المنتجات النفطية، للحيلولة دون انتقال الارتفاع العالمي الحاد في الأسعار بالكامل إلى الأسر والشركات. وقد أُبقي على هذا السقف في يونيو/حزيران، في انتظار اتضاح شروط إعادة فتح المضيق.
يمثّل الغاز الطبيعي المسال الجبهة الثانية. فقد كانت قطر تؤمّن نحو 14 في المئة من واردات كوريا الجنوبية من الغاز الطبيعي المسال، في حين شكّلت محطات الغاز 27 في المئة من إنتاج الكهرباء في عام 2025. وعندما أعلنت «قطر للطاقة» حالة القوة القاهرة إثر الأضرار التي لحقت بمنشآتها، رأت سيول أن مخزوناتها كافية على المدى القصير، واستعدّت لزيادة الاعتماد على الفحم والطاقة النووية. وكان من المقرر أن تعود ستة مفاعلات كانت آنذاك قيد الصيانة إلى الشبكة، وأن تدخل محطة نووية جديدة الخدمة. كما رفعت الحكومة بعض القيود المفروضة على محطات الفحم. رويترز.
تمنح هذه الاستراتيجية كوريا الجنوبية مرونة لا تتمتع بها اليابان بالقدر نفسه. غير أن لها حدّين. فقد يُثقل تسقيف الأسعار كاهل الموزّعين وميزانية الدولة. أما العودة إلى الفحم فتضمن إمدادات الكهرباء، لكنها تزيد الانبعاثات وتعيد النظر في وتيرة التحوّل المناخي. وهكذا يكون ثمن الصمود الطاقوي هنا تراجعاً بيئياً مؤقتاً.
ثلاثة نماذج للصمود الداخلي
| البلد | أداة الامتصاص الرئيسية | البدائل | السياسة الداخلية | الحدود |
| الصين | مخزونات كبيرة، وإنتاج وطني، وروسيا | الفحم، والغاز المحلي، والطاقة النووية، والطاقات المتجددة | تعليق صادرات الوقود | الكلفة الصناعية واستمرار الاعتماد على النفط الخام المستورد |
| اليابان | الاحتياطيات العامة والمشتريات من خارج الشرق الأوسط | الطاقة النووية، وترشيد استهلاك الطاقة، وتنويع مصادر النفط الخام | الدعم الحكومي وتخصيص الإمدادات للقطاعات ذات الأولوية | الاعتماد على النقل البحري وضعف مرونة المصافي |
| كوريا الجنوبية | المخزونات، والمشتريات الفورية، والتنويع | الطاقة النووية والفحم بدلاً من الغاز | تسقيف الأسعار | الكلفة على الميزانية والتراجع المناخي |
يكشف هذا الجدول عن فارق جوهري. فاليابان تستغل المهلة التي يتيحها لها مخزونها لتنويع مورديها، فيما تعتمد كوريا الجنوبية على منظومتها الكهربائية للاستعاضة عن مصدر طاقة بآخر. أما الصين فتحشد في آن واحد احتياطياتها وفحمها وإمداداتها الروسية وسيطرتها الإدارية على الصادرات. وهي تتمتع بأكبر عمق استراتيجي، لكنها في المقابل تفاقم الضغوط التي تعانيها بقية آسيا.
الخليج يبني لوجستيات حرب
لا تُحسم قدرة آسيا على الصمود في بكين أو طوكيو أو سيول وحدها، بل تتوقف على قدرة منتجي الخليج على إخراج نفطهم وغازهم رغم الضغط الإيراني. وقد جُمع بين عدة ترتيبات : خطوط أنابيب تلتف على هرمز، ومحطات واقعة على خليج عُمان، وعمليات نقل من سفينة إلى أخرى، وعبور ليلي، وتعطيل أجهزة الإرسال والاستقبال AIS، ومراقبة جوية، وفترات عبور تحميها القوات الأمريكية.
عززت المملكة العربية السعودية أهمية شبكتها الممتدة من الشرق إلى الغرب، التي تربط حقول المنطقة الشرقية بميناء ينبع على البحر الأحمر. وتملك الإمارات خط أنابيب حبشان–الفجيرة ومحطة كبرى تقع خارج المضيق. وتوفر عُمان، حول صحار وساحل مسندم، الجغرافيا اللازمة لجزء من عمليات الالتفاف. ويتيح هذا البناء عدة منافذ، لكن أياً منها ليس بمنأى عن الخطر : فطريق ينبع يتوقف بعد ذلك على أمن باب المندب، فيما تظل محطات الفجيرة وعُمان قريبة من منطقة المواجهة.
تجسّد عمليات نقل الشحنات قبالة سواحل عُمان هذا التكيّف. فنظام المكوكات، الذي جرّبته في البداية الشركة الوطنية الإماراتية «أدنوك» (شركة بترول أبوظبي الوطنية)، استخدمه لاحقاً منتجون آخرون. وبحسب رويترز، يُرجَّح أن الكميات المنقولة من سفينة إلى أخرى بلغت 2.5 مليون برميل يومياً في سبتمبر/أيلول، مقابل 1.4 مليون في أغسطس/آب. ويجنّب هذا الترتيب ناقلات النفط العملاقة المحمّلة التعرّض المباشر للخطر في الخليج، لكنه يتطلب مزيداً من السفن والوقت والتنسيق. وقد تجاوزت كلفة النقل بناقلات النفط الخام الكبيرة جداً 30 دولاراً للبرميل في بعض العمليات.
واستُؤنفت تدفقات الغاز الطبيعي المسال جزئياً هي الأخرى. ففي سبتمبر/أيلول، أحصت شركات التحليل ما بين 19 و21 شحنة عبرت مضيق هرمز، منها 13 شحنة قادمة من قطر بحسب «إس آند بي غلوبال». وأجرت عدة ناقلات غاز مرتبطة بشركة «قطر للطاقة» عمليات عبور بعيداً عن الأنظار بعد تعطيل أجهزة الإرسال والاستقبال الخاصة بنظام التعريف الآلي (AIS)، قبل أن تظهر مجدداً في المحيط الهندي. غير أن رويترز تشير إلى أن قابلية استمرار هذه الوتيرة خلال الشتاء تظل غير مؤكدة. كما أن زيادة الصادرات على نحو لافت أكثر من اللازم قد تدفع طهران إلى تشديد قبضتها مجدداً.
باب المندب يقلّص جدوى الالتفاف
تختزل المعضلة السعودية هشاشة المنظومة برمّتها. فخط أنابيب شرق-غرب يتيح الالتفاف على مضيق هرمز، لكنه ينتهي في ينبع. وبعد ذلك، يتعيّن على الشحنات المتجهة إلى آسيا أن تنحدر جنوباً عبر البحر الأحمر وأن تعبر باب المندب. ومن ثمّ، فإن الهجوم الذي شنّه الحوثيون في سبتمبر على الساحل الغربي لليمن وحول جزيرة ميون هدّد تحديداً الطريق الذي شُيّد للإفلات من الضغط الإيراني في الخليج.
من شأن إغلاق مطوّل لباب المندب أن يُرغم السفن على الالتفاف حول أفريقيا. فالدوران عبر رأس الرجاء الصالح يطيل آجال الرحلات، ويُبقي ناقلات النفط مشغولة لفترات أطول، ويرفع كلفة التأمين. وهو مُكلف بشكل خاص لناقلات النفط العملاقة، التي لا يستطيع جميعها عبور قناة السويس بحمولتها الكاملة. وقدّرت وكالة Reuters أن إغلاقاً كاملاً قد يدفع سعر النفط إلى ما يتجاوز 115 دولاراً للبرميل.
وعليه، ينبغي أن يشمل تأمين الممرات سلسلة الإمداد بأكملها. فهو يبدأ في حقول النفط ومصانع التسييل، ويمرّ بخطوط الأنابيب والمحطات، ويمتد إلى المرافقة البحرية والمراقبة الملاحية، ويتوقف في نهاية المطاف على موانئ استقبال ومصافٍ قادرة على معالجة الشحنات. لقد محت الأزمة الحدود الفاصلة بين السياسة الطاقوية والسياسة الدفاعية.
صدمة الطاقة تدفع آسيا نحو الخليج والبحر الأحمر
اليابان تمضي قدماً من دون التخلي عن قيودها القانونية. لم تُلغِ الأزمة القيود الدستورية التي تضبط استخدام القوة في الخارج : فقد رفضت طوكيو المشاركة في مهمة قتالية أو مهمة مرافقة في هرمز رغم الضغوط الأمريكية. غير أن الحكومة اليابانية تُسرّع وتيرة نشر قوات الدفاع الذاتي في الخارج. فمنشأتها في جيبوتي، وهي الوجود الياباني الدائم الوحيد في الخارج، تُستخدم بالفعل في مكافحة القرصنة وجمع المعلومات في الشرق الأوسط وإجلاء الرعايا. وتقدّمها وزارة الدفاع اليابانية باعتبارها عنصراً دائماً في المنظومة الإقليمية. وفي 2 أكتوبر، أعلنت طوكيو أيضاً، بالاشتراك مع الدوحة، إعداد خطة شاملة تهدف إلى تعزيز الصمود الاقتصادي والطاقوي لدول الخليج. وتذكر وزارة الخارجية اليابانية على وجه الخصوص الطاقة والغاز الطبيعي المسال وإدارة النفايات والسكك الحديدية والبنى التحتية للمطارات. وقد شهدت العلاقة مع واشنطن احتكاكات بشأن تقاسم المخاطر في هرمز، لكنها لم تبلغ حد القطيعة في التحالف.
كوريا الجنوبية تعزّز حماية استقلاليتها. تدرس سيول المساهمة في ضمان حرية الملاحة، لكن الرئيس لي جae ميونغ يرفض أي انتشار من شأنه أن يجرّ بلاده إلى الحرب. وقد أحدث هذا الحذر توتراً حقيقياً مع واشنطن. فقد قال دونالد ترامب إنه قلّص بعض المناورات المشتركة، ويعود ذلك جزئياً إلى أن كوريا الجنوبية لم تساعد الولايات المتحدة في مواجهة إيران. وتصف وكالة رويترز تحالفاً واقعاً تحت الضغط من دون أن يبلغ حدّ القطيعة : إذ تسعى سيول إلى مساهمة بحرية محدودة تحفظ في آنٍ واحد إمداداتها من الطاقة، وجاهزيتها العسكرية في مواجهة كوريا الشمالية، وهامش المناورة السياسي على الصعيد الداخلي.
الصين تتبنّى موقف قوة عظمى أكثر وضوحاً. باتت قاعدتها في جيبوتي، التي افتُتحت عام 2017، نقطة ارتكاز للعمليات البحرية في خليج عدن والبحر الأحمر؛ ومن المنتظر أن تعزّز أشغال أُنجزت مؤخراً قدراتها على المراقبة. كما طلبت بكين من طهران المساعدة في كبح الحوثيين إثر مسعى سعودي. ويتجاوز هذا المزيج من الدعم العسكري والوساطة مع إيران والعلاقات في مجال الطاقة مع ممالك الخليج مجرّدَ حماية المصالح التجارية. غير أنه لا يرقى بعدُ إلى ضمانة أمنية مماثلة لتلك التي تقدّمها الولايات المتحدة : إذ لا تزال الصين تتجنّب أي انخراط عسكري مباشر في النزاع.
التداعيات غير المباشرة
عودة الفحم. بإمكان الصين وكوريا الجنوبية خفض استهلاكهما من الغاز عبر زيادة الاعتماد على محطاتهما العاملة بالفحم. ويضمن هذا الإحلال تأمين الإمدادات الكهربائية، لكنه يبطئ تراجع الانبعاثات وقد يطيل عمر منشآت كانت الحكومات تعتزم إغلاقها.
التنافس على الشحنات. تسعى الصين واليابان وكوريا الجنوبية في آن واحد إلى الحصول على براميل نفط أمريكية وروسية وأفريقية وأمريكية لاتينية، وعلى الغاز الطبيعي المسال الأمريكي أو الأسترالي. وهكذا تدخل آسيا في منافسة مع أوروبا على مصادر الإمداد البديلة نفسها.
التضخم المستورد. ينتقل ارتفاع أسعار النفط والغاز والشحن والتأمين إلى قطاعات النقل والغذاء والبتروكيماويات والسلع المصنّعة. ويزيد ضعف الين أو الوون من ثقل الفاتورة، إذ تُدفع أثمان الطاقة عادةً بالدولار.
إضعاف قطاع التكرير. قد يصبح نقص المنتجات المكررة أشد خطورة من نقص النفط الخام، فالمصفاة لا تعالج جميع أنواع النفط على حد سواء. كما أن الصين، التي باتت مورّداً رئيسياً للوقود في آسيا، قد تعلّق صادراتها هي الأخرى لحماية سوقها المحلية.
الطيران والشحن. يجبر ارتفاع أسعار الكيروسين بعض شركات الطيران على تقليص برامج رحلاتها، أو على حمل كميات أكبر من الوقود من قواعدها، أو على إضافة توقفات فنية. ويطال غلاء الديزل في الوقت ذاته النقل بالشاحنات والزراعة والنقل البحري.
استنزاف الاحتياطيات. تخفف المخزونات من وطأة الصدمة الفورية، لكنها لا تُنتج نفطاً. وستدعم إعادة تكوينها مستقبلاً الطلب، وقد تُبقي الأسعار مرتفعة حتى بعد أي تهدئة عسكرية.
الحمائية في مجال الطاقة. يُظهر تعليق الصين لصادراتها والنقاشات الدائرة في الدول الغربية بشأن الديزل أن كل قوة كبرى تميل، في أوقات الأزمات، إلى حماية سوقها الداخلية. وهكذا يصبح أمن الطاقة أقل اعتماداً على التعاون وأكثر ارتباطاً بالحسابات الوطنية.
صمود متفاوت ومؤقت
تتمتع الصين بأكبر عمق استراتيجي، إذ يتيح لها فحمها واحتياطياتها وروابطها البرية مع روسيا وقدرتها على التحكم في الصادرات أن تتحمل أزمة أطول أمداً. أما كوريا الجنوبية فتملك أفضل قدرة على إحلال مصادر بديلة في توليد الكهرباء بفضل الطاقة النووية والفحم، مع حماية مستهلكيها عبر سقوف للأسعار. في حين تعوّض اليابان، الأكثر اعتماداً على نفط الخليج والأقل مرونة على صعيد التكرير، هشاشتها بالمخزونات والتسريع في تنويع مصادرها ودبلوماسية طاقة نشطة للغاية.
غير أن أياً من هذه النماذج لا يلغي الخطر. فالاحتياطيات تتناقص في نهاية المطاف، والموردون البديلون أبعد مسافة، والعودة إلى الفحم تنطوي على كلفة مناخية، فيما تبقى ممرات الالتفاف معرّضة للتهديد. ويعكس الاستئناف الجزئي للتدفقات تكيّف الدول مع بيئة حرب، لا نهاية الأزمة.
ولهذا التكيّف نتيجة بالغة الأهمية : فالطاقة المستهلكة في آسيا لم تعد مرهونة بالقدرات الإنتاجية للخليج وحدها، بل باتت أسعارها تشمل حماية المحطات والدفاع عن خطوط الأنابيب والمرافقة البحرية وعمليات النقل من سفينة إلى أخرى قبالة سواحل عُمان وتهديد الحوثيين لباب المندب والقرارات الإدارية المتخذة في بكين. لقد غدت عسكرة المضائق أحد مكونات كلفة برميل النفط.
مقالات من La Tribune des Nations للقراءة مجدداً
بعد هرمز، باب المندب : الجبهة البرية التي قد تقلب الموازين
الصين في الشرق الأوسط : المسيرة الطويلة نحو النفوذ
سيول تنأى بنفسها عن واشنطن على خلفية أزمة الشرق الأوسط
الصين تتابع عن كثب الحرب بين الولايات المتحدة وإيران
المصادر
• METI، 24 مارس 2026، Release of National Crude Oil Stockpiles
• METI، 24 أبريل 2026، Second Release of National Crude Oil Stockpiles
• METI، 15 مايو 2026، Lowered Private Oil Stockpiling Obligation to Be Maintained
• رويترز، 2 أكتوبر 2026، China fuel export suspension to choke supplies in Asia
• رويترز، 21 سبتمبر 2026، Hormuz shuttles keep oil flowing but at a high cost
• رويترز، 15 سبتمبر 2026، LNG demand in China and India expected to recover when war ends
• رويترز، 2 أكتوبر 2026، September LNG shipments through Hormuz hit highest level since war began
• رويترز، 13 مايو 2026، Japan refinery runs climb on alternative supply and stockpile releases
• رويترز، 20 مارس 2026، South Korea flags uncertainty from Qatar LNG plant damage
• رويترز، 9 مارس 2026، South Korea to impose fuel price cap
• رويترز، 30 يوليو 2026، China shifting energy mix weakens pillar of global LNG growth
• رويترز، 20 يوليو 2026، Houthi Red Sea blockade would lift oil prices
• رويترز، 1 أكتوبر 2026، US LNG exports rise in September as Europe outbids Asia for cargoes
• وزارة الخارجية اليابانية، 2 أكتوبر 2026، Japan Qatar Foreign Ministers Meeting
• وزارة الدفاع اليابانية، 18 أغسطس 2025، SDF facility in Djibouti
• رويترز، 3 سبتمبر 2026، South Korea reviewing military options for Hormuz
• رويترز، 17 سبتمبر 2026، China Djibouti base upgrades
• Reuters، 17 سبتمبر/أيلول 2026، China presses Iran to help rein in Houthis
مترجم عن الفرنسية. النص الفرنسي الأصلي هو المرجع.