صورة مُنتَجة بالذكاء الاصطناعي.
لم تعد الحرب في الشرق الأوسط تُقاس بعدد السفن التي تعبر مضيقَي هرمز وباب المندب فحسب، بل باتت تطال محطات الوقود وفواتير التدفئة والموازنات العامة. وتظل آسيا المنطقة الأكثر اعتماداً على إمدادات الخليج، غير أن أوروبا تتلقى صدمة يصعب امتصاصها: فمنذ غزو أوكرانيا، استعاضت عن جزء كبير من المحروقات الروسية بإمدادات بحرية أبعد مصدراً وأندر وأغلى ثمناً. ومن فرنسا إلى سوريا، بدأت أزمة الطاقة تجد صداها في الشارع.
لم تتوقف الملاحة عبر المضيق، لكنها لا تزال أدنى بكثير من مستواها الطبيعي. فبحسب الوكالة الدولية للطاقة، بلغت التدفقات النفطية عبر مضيق هرمز 7.6 ملايين برميل يومياً في أغسطس/آب، أي أقل بـ13.1 مليون برميل مما كانت عليه قبل الحرب. وتقترب الخسائر التراكمية في الصادرات من 2.8 مليار برميل. وباتت الوكالة الدولية للطاقة تتوقع تراجع المعروض العالمي بمقدار 5.7 ملايين برميل يومياً في عام 2026، مع إرجاء العودة الكاملة لإنتاج الخليج إلى عام 2027.
ومع ذلك، تمكّن المنتجون من استعادة جزء من التدفقات. فناقلات مكوكية تعبر مضيق هرمز، وتُطفئ أحياناً أجهزة الإرسال والاستقبال لديها، ثم تنقل حمولتها قبالة سواحل عُمان إلى ناقلات نفط عملاقة. وقد أتاح هذا الترتيب إعادة الصادرات إلى نحو 6.5 ملايين برميل يومياً. لكنه جعل من النقل أيضاً سعراً ثانياً للنفط: إذ قد تتجاوز أجرة الشحن 30 دولاراً للبرميل، أي أكثر من ربع قيمة الخام المُسلَّم. ولم تعد الأزمة إذن أزمة كميات فحسب، بل باتت أزمة مسافات وتأمين وتوافر للسفن.
ويمتد التوتر إلى باب المندب. فالهجمات على البنية التحتية السعودية وانعدام الأمن في البحر الأحمر يقلّصان جدوى خط الأنابيب شرق-غرب ومحطة ينبع. وبذلك يفقد الخليج جزءاً من طريقه الالتفافي الرئيسي. ولم يعد المضيقان يمثّلان أزمتين منفصلتين، بل يشكّلان منظومة واحدة من القيود.
آسيا تفقد الكميات وأوروبا تدفع الفارق
تبقى آسيا الضحية المادية الأولى. فقبل الحرب، كانت الصين والهند واليابان وكوريا الجنوبية تستوعب نحو ثلاثة أرباع النفط المشحون عبر مضيق هرمز. غير أن هذه الاقتصادات تملك عدة مصدّات: المشتريات الروسية بالنسبة إلى الصين والهند، وطاقات تكرير كبيرة، وأسعار محددة إدارياً أو مدعومة، ومخزونات حكومية، وعقود طويلة الأجل. إنها تعاني، لكن حكوماتها قادرة على تأخير انتقال الصدمة إلى المستهلك.
أوروبا أقل اعتماداً بشكل مباشر على براميل الخليج، لكنها مضطرة إلى شراء الشحنات الهامشية التي تحتاج إليها في سوق عالمية متوترة. فقد تخلّت طوعاً عن جزء كبير من الطاقة الروسية بعد غزو أوكرانيا. وتراجعت حصة روسيا من واردات الاتحاد الأوروبي النفطية من 27% في مطلع عام 2022 إلى نحو 2%، فيما انخفضت حصتها من واردات الغاز من 45% إلى نحو 12%. وكان هذا الخيار استجابةً لضرورة سياسية واستراتيجية، غير أنه استبدل بالاعتماد على خطوط أنابيب الغاز انكشافاً متزايداً على ناقلات الغاز الطبيعي المسال والمحطات والطرق البحرية.
وتقدّر شركة Energy Aspects العجز الأوروبي المحتمل بـ510,000 برميل يومياً في الربع الرابع من عام 2026، في حين يُرجَّح أن تحافظ الولايات المتحدة ومنطقة آسيا والمحيط الهادئ على فوائض. وتستورد أوروبا بالفعل 129,000 برميل يومياً من وقود الطائرات الكوري الجنوبي في سبتمبر/أيلول، وهو أعلى مستوى منذ أكتوبر/تشرين الأول 2022. كما تراجعت مخزونات مركز أمستردام-روتردام-أنتويرب الكبير إلى أدنى مستوى لها منذ سبع سنوات. وهكذا يعبر منتج مكرَّر في آسيا نصف الكرة الأرضية لسدّ نقص أوروبي. ويشمل السعر المدفوع في أوروبا النفط الخام والتكرير والشحن ومخاطر الحرب.
وتؤكد هذه الجغرافيا الآلية التي سبق رصدها في دمياط بمصر: فحرب الطاقة التي انطلقت من الخليج تمتد نحو البحر المتوسط والمحيط الأطلسي عبر الموانئ والمصافي وعقود التسليم.
برميل عالمي وأسعار وطنية
كان خام برنت لا يزال يُتداول عند نحو 102 دولار للبرميل في 21 سبتمبر/أيلول، بعدما تجاوز 108 دولارات في منتصف الشهر. غير أن سعر النفط الخام لا يفسّر سوى جزء من الفاتورة، إذ تُحدث الضرائب والعملات وطاقات التكرير وآليات الدعم فوارق كبيرة بين الدول.
في الولايات المتحدة، بلغ سعر غالون البنزين 4.48 دولار في المتوسط، فيما تجاوز سعر الديزل 6.45 دولار. ولا تمثّل الذروات البالغة 10 دولارات التي سُجّلت في بعض محطات الوقود المتوسطَ الوطني، لكنها تكشف عن توترات محلية. فالبلاد تنتج كميات كبيرة من النفط، غير أنها لا تستطيع الإفلات من السعر العالمي للخام ولا من نقص المنتجات المكرّرة. ثم ينقل الديزل الصدمة إلى الشحن البري والزراعة وأسعار المواد الغذائية.
تستفيد كندا من إنتاجها الوطني وتبقى أفضل حمايةً من أي نقص فعلي في الإمدادات. لكنها ليست بمعزل عن الأزمة: فأسعار المقاطعات الشرقية تتبع المؤشرات المرجعية الأطلسية، كما أن الدولار الكندي يرفع كلفة المنتجات المستوردة. والفارق مع أوروبا يكمن في أمن الكميات أكثر مما يكمن في الأثر على المستهلكين.
وقد ذكر إيمانويل ماكرون في هذا السياق مشاريع الغاز الطبيعي المسال الكندية ضمن الحلول الكفيلة بتنويع مصادر الإمدادات الأوروبية. غير أن مساهمتها لا يمكن أن تكون فورية. فمشروع LNG Canada في كيتيمات يتمتع بطاقة أولية تبلغ 14 مليون طن سنوياً يمكن رفعها إلى 28 مليوناً، لكن هذه المحطة المطلة على المحيط الهادئ موجّهة أساساً نحو آسيا. وقد يضيف مشروع Ksi Lisims LNG نحو 12 مليون طن سنوياً، إلا أن شحناته الأولى غير متوقعة قبل عام 2031، وتبقى مرهونة بقرار الاستثمار النهائي وبأعمال البناء. وبالتالي، يمكن لكندا أن تعزّز أمن الطاقة الأوروبي في ثلاثينيات القرن الحالي، لكنها لا تقدّم حلاً لا للأسعار الحالية ولا لشتاء 2026-2027.
في اليابان، ارتفعت فاتورة الواردات بنسبة 28% على أساس سنوي في أغسطس/آب. ويُضخّم ضعف الين، الذي يقترب من 155 ينًا للدولار الواحد، كل ارتفاع في سعر البرميل. أما بكين فتحدّ بقدر أكبر من انتقال الأسعار بفضل الأسعار المحددة إداريًا وطاقاتها التكريرية، غير أن الصين مضطرة إلى تعبئة شركاتها الحكومية ومخزوناتها وإمداداتها الروسية والإيرانية. وفي الهند، تحمي الحكومة الأسعار المحلية عبر رسوم الإنتاج وضرائب على الصادرات تهدف إلى إبقاء البنزين والديزل ووقود الطائرات في السوق الوطنية. وتنقل هذه الحماية الكلفة إلى الموازنة العامة وشركات التكرير والميزان التجاري.
في أوروبا، تبدو الصدمة أكثر وضوحًا. ففي فرنسا، بلغ متوسط سعر لتر الديزل 2.41 يورو في 20 سبتمبر/أيلول، والبنزين SP95-E10 نحو 2.17 يورو، والبنزين SP98 نحو 2.28 يورو. وفي ألمانيا، بلغ سعر الديزل نحو 2.45 يورو والبنزين E10 نحو 2.30 يورو. وفي المملكة المتحدة، اقترب سعر لتر الديزل من 1.94 جنيه إسترليني (2.26 يورو) والبنزين من 1.71 جنيه (1.99 يورو). وتظل إيطاليا وإسبانيا في وضع أفضل قليلًا بفضل التخفيضات الضريبية والتدابير الموجّهة، لكن لا يمكن لأي إجراء وطني أن يلغي على نحو دائم كلفة نفط شحيح ونقل أعلى تكلفة.
الدول تشتري الوقت
تلجأ الحكومات إلى أربع أدوات: السحب من المخزونات الاستراتيجية، وخفض الضرائب، ودعم قطاعات بعينها، وتحديد الأسعار إداريًا. وقد نسّقت وكالة الطاقة الدولية أكبر عملية سحب من مخزونات الطوارئ في تاريخها. ووفقًا لرصدها للاستجابات الحكومية، اعتمد 94 بلدًا شكلًا من أشكال المساعدة للمستهلكين، فيما يلجأ 38 بلدًا الآن إلى الدعم المباشر للوقود، مقابل 16 بلدًا قبل أربعة أشهر.
غير أن الوقود يضع الحكومات أمام خيار صعب. فرسوم الإنتاج (الضريبة الانتقائية) تُحدَّد عادةً بالسنتيمات لكل لتر: فإذا تراجع الاستهلاك بنسبة 5%، انخفضت حصيلتها بنسبة مقاربة. أما ضريبة القيمة المضافة، فتُحتسب على العكس من ذلك على أساس السعر: إذ ترتفع إيراداتها عن كل لتر مع ارتفاع الأسعار في محطات الوقود. ومن ثَمّ، فإن الإبقاء على الضرائب قد يحافظ على الإيرادات في الأجل القصير، بل قد يزيدها، لكنه قد يزيد أيضاً من حدة تراجع المشتريات، فيُقلّص بذلك حصيلة رسوم الإنتاج.
وفي فرنسا، باتت هذه الآلية واضحة بالفعل. ففي أغسطس/آب 2026، تراجعت إمدادات وقود الطرق بنسبة 6.6% على أساس سنوي: –9.2% للديزل و–2% للبنزين. وعلى مدى الأشهر الثمانية الأولى من العام، بلغ التراجع 5%، ولا يزال متركزاً أساساً في الديزل. ويعكس هذا التطور في آن واحد ردّ فعل المستهلكين على الأسعار، والتحول الهيكلي في أسطول السيارات، وتباطؤ القطاعات التي تعتمد هوامش أرباحها اعتماداً كبيراً على كلفة الطاقة.
وحين يُقلّص الناقلون والصيادون والمزارعون أو بعض الصناعات نشاطهم لعجزهم عن تحميل الزيادة في التكاليف كاملةً على الأسعار، ينخفض استهلاكهم للوقود أيضاً. وعليه، فإن تراجع الكميات ليس مجرد مؤشر على التكيّف، بل قد يكون أيضاً عَرَضاً من أعراض التباطؤ الاقتصادي. ويزداد بذلك المأزق الضريبي حدّة: إذ قد تخسر الدولة إيرادات من جراء انخفاض عدد اللترات الخاضعة للضريبة، ومن جراء تراجع النشاط الذي تقوم عليه الاقتطاعات الأخرى في آن معاً.
في منتصف سبتمبر 2026، لا تزال حصة الضرائب من السعر النهائي للبنزين تقارب النصف في عدة دول أوروبية، مقابل نحو 12% في الولايات المتحدة. وتجمع هذه الأرقام التقريبية بين رسوم الإنتاج وضريبة القيمة المضافة أو ضرائب المبيعات، وهي تتفاوت بحسب الأسعار والتخفيفات المؤقتة. وتنشر المفوضية الأوروبية أسبوعياً الأسعار شاملةً الضرائب ومن دونها.
| البلد | البنزين | الديزل | المؤشر الضريبي |
| فرنسا | 48% | 41 % | رسوم إنتاج مرتفعة وضريبة قيمة مضافة بنسبة 20% |
| ألمانيا | 44% | من 35 إلى 40% | قبل التخفيض المعلن لشهر أكتوبر |
| إيطاليا | من 48 إلى 52% | من 42 إلى 47% | تخفيفات مؤقتة سارية |
| إسبانيا | من 42 إلى 46% | 36 à 41% | رسوم إنتاج أدنى منها في فرنسا |
| المملكة المتحدة | 48% | 44% | رسوم الإنتاج نفسها على البنزين والديزل |
| الولايات المتحدة | 12% | من 9 إلى 11% | فارق كبير بين الولايات |
| كندا | من 15 إلى 25% | من 12 إلى 22% | ضرائب تختلف باختلاف المقاطعات |
| اليابان | من 23 إلى 26% | من 18 إلى 23% | إلغاء الضريبة الإضافية المؤقتة |
| الصين | من 30 إلى 33% | من 27 إلى 31% | أسعار تجزئة تحددها الدولة |
| الهند، دلهي | 28% | 23% | ضرائب تختلف باختلاف الولايات |
مددت فرنسا حتى نهاية العام المساعدات الموجهة إلى القطاعات الأكثر تضرراً، ولا سيما قطاع الصيد البحري. وفي الوقت نفسه، تضع شركة توتال إنرجيز سقفاً لبعض الأسعار في شبكة محطاتها. وأعلنت ألمانيا خفضاً مؤقتاً بمقدار 0.17 يورو للتر اعتباراً من 1 أكتوبر، منها 0.14 يورو من ضريبة الطاقة والباقي من ضريبة القيمة المضافة، وستبلغ كلفة هذا الإجراء نحو 2.5 مليار يورو. كما أعلنت إسبانيا تخفيفات ضريبية، فيما تُبقي إيطاليا على تخفيضات مؤقتة على أسعار الوقود. وفي المملكة المتحدة، سيواصل سقف أسعار الطاقة حماية الأسر، غير أنه سيرتفع بنسبة 4% في أكتوبر ليبلغ 1,723 جنيهاً إسترلينياً سنوياً للأسرة النموذجية.
لا تُلغي هذه السياسات الكلفة، بل تنقلها من محطة الوقود إلى الضرائب أو الدَّين العام أو حسابات الشركات العامة. وبوسع الدول الغنية أن تشتري مزيدًا من الوقت، أما الاقتصادات المستوردة التي لا تملك سوى هوامش ضئيلة في ميزانياتها فمضطرة إلى رفع الأسعار بوتيرة أسرع. وهكذا رفعت بنغلاديش للتو سعر الديزل بنسبة 17.4%، إلى 135 تاكا (0.96 يورو) للتر، بعد أن تكبّدت المالية العامة خسائر بلغت 1.9 مليار دولار بين مارس وأغسطس.
حين تنتقل أزمة الطاقة إلى الشارع
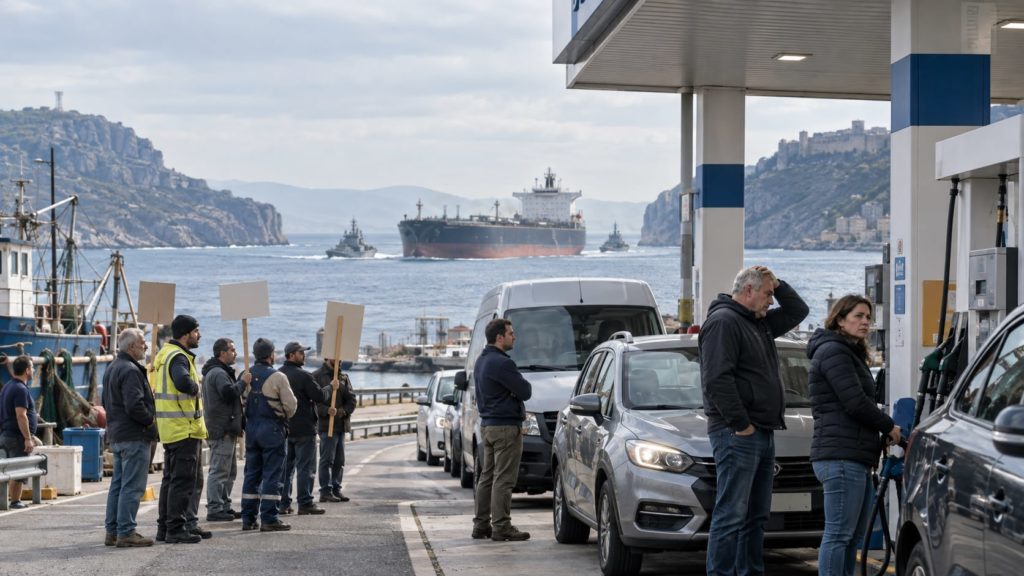
بدأت حركات احتجاجية تظهر، لكنها لا تتخذ الشكل نفسه في كل مكان. ففي فرنسا، يتداخل ارتفاع أسعار الوقود مع النقاش حول الميزانية والمخاوف المتعلقة بالأجور. وفي 15 سبتمبر، أدّى إضراب شمل مختلف القطاعات المهنية إلى تقليص النشاط في محطة الغاز الطبيعي المسال في دنكيرك وفي عدد من منشآت شركة EDF. كما أغلق صيادون مستودعًا للوقود في جنوب البلاد. ولم يتحوّل الاحتجاج بعدُ إلى حركة جديدة على غرار «السترات الصفراء». غير أن دعوة أُطلقت إلى احتلال الدوّارات في 17 أكتوبر 2026 ردًّا على ارتفاع أسعار الوقود. ويحيل اختيار الدوّارات مباشرة إلى تعبئة عام 2018. وفي هذه المرحلة، لا يتعدى الأمر دعوة يبقى حجمها غير مؤكد، لا حركة وطنية قائمة بالفعل. بل إن الدعوة الأولى لم تلقَ استجابة تُذكر. ومع ذلك، تعود إلى الظهور الأرضية الاجتماعية التي أفرزت تلك الانتفاضة: الاعتماد على السيارة، والشعور بالظلم الضريبي، والإحساس بأن الأسر تدفع ثمن حرب لا سيطرة لها عليها.
في سوريا، الصلة بين الأسعار والاحتجاج مباشرة. فقد أشعل ارتفاع سعر الديزل بنسبة 40% والبنزين بنحو 30% أوسع احتجاجات منذ سقوط بشار الأسد. وقُطعت طرق في حلب وإدلب والرقة والحسكة وحمص، ومُنعت قوافل صهاريج من المرور. وتستورد سوريا نحو ثلثي احتياجاتها من الطاقة؛ وقد فاقم التوقف المؤقت لمصفاة بانياس وتراجع الإمدادات الروسية من وطأة الأزمة العالمية. ومنذ فبراير، ارتفع سعر البنزين أوكتان 95 بنسبة 86%، فيما تضاعف سعر الديزل أكثر من مرة.
في الفلبين، أضرب سائقون للمطالبة بدعم حكومي وإلغاء الضرائب على الوقود؛ ولزم بعض صيادي خليج مانيلا المرافئ. وفي أيرلندا، كان مزارعون قد نظموا في الربيع تحركات احتجاجًا على سعر الديزل. ومن المرجح أن تظهر توترات أخرى في البلدان التي ستقلّص فيها الحكومات دعمًا بات باهظ الكلفة. غير أنه ينبغي التمييز بين ثلاث حالات: الاحتجاج الفعلي، والدعوة إلى التظاهر، ومجرد الاستياء الذي ترصده استطلاعات الرأي. فالخلط بينها يقود إلى التسرع في الإعلان عن موجة عالمية.
مقياس الحرارة لاعبًا جيوسياسيًا
سيحسم الشتاء حجم المرحلة المقبلة. فقد ارتفع سعر الجملة للغاز في أوروبا بأكثر من 140% على أساس سنوي، في حين لا تزال المخزونات منخفضة. ويقدّر البنك المركزي الأوروبي أن ارتفاع أسعار الغاز بات ينتقل إلى التضخم في غضون شهر إلى ثلاثة أشهر في أكثر من نصف بلدان منطقة اليورو. ومن شأن شتاء معتدل أن يتيح الحفاظ على الاحتياطيات والحد من مشتريات الغاز الطبيعي المسال. أما شتاء قارس فسيضع أوروبا في منافسة أشد مع آسيا، في الوقت الذي لا تنتج فيه قطر سوى كميات ضئيلة من الغاز الطبيعي المسال ولا يزال فيه مضيق هرمز تحت القيود.
تمكنت أوروبا من استبدال جزء من الغاز الروسي بالغاز الطبيعي المسال، لكنها لم تتخلص من هشاشتها، بل نقلتها من خطوط الأنابيب إلى محطات الغاز المسال والممرات البحرية وأحوال الطقس. وفي هذه الأزمة، قد يتحول ميزان الحرارة إلى لاعب جيوسياسي.
وهكذا تصل الحرب التي اندلعت من المضائق إلى المستهلكين على مراحل: فشحّ الإمدادات يرفع سعر النفط الخام؛ والمخاطر العسكرية تزيد كلفة الشحن والتأمين؛ ونقص طاقات التكرير يضغط على أسواق الديزل ووقود الطائرات؛ ثم تحاول الحكومات أخيرًا امتصاص الصدمة. وحين تعجز عن ذلك، تتحول فاتورة الطاقة إلى قضية سياسية. فالمستهلكون ليسوا مقاتلين في هذه الحرب ولا أصحاب قرار فيها، لكنهم يصبحون مموّليها، عبر أسعار الوقود والتدفئة والنقل والغذاء.
اقرأ أيضًا في La Tribune des Nations
- هرمز: إيران تمسك بالمضيق وترامب يمسك بالخزينة
- بعد هرمز، باب المندب جبهة جديدة في حرب الطاقة
- ميناء دمياط المصري: حرب الطاقة تبلغ البحر المتوسط
المصادر
- الوكالة الدولية للطاقة، Oil Market Report، سبتمبر/أيلول 2026
- رويترز، العجز الأوروبي في وقود الطائرات وإمدادات كوريا الجنوبية
- رويترز، احتجاجات في سوريا على ارتفاع أسعار الوقود
مترجم عن الفرنسية. النص الفرنسي الأصلي هو المرجع.